Dikemas kini: 17 November 2026 · Bacaan 9 minit
Cukai barang dari Indonesia ke Malaysia bergantung pada nilai, saluran penghantaran dan cara pembelian. Untuk jualan dalam talian bernilai RM500 ke bawah, cukai jualan LVG 10% dikenakan oleh penjual atau platform berdaftar pada titik jualan. Bagi barang yang melebihi had, duti import dan SST boleh dikenakan semasa pelepasan.
Ramai pembeli percaya barang bawah RM500 automatik bebas cukai. Tanggapan itu tidak tepat. LVG dan pelepasan de minimis ialah dua mekanisme berbeza. LVG dikenakan di checkout, manakala de minimis berkaitan pelepasan import untuk kurier udara atau pos.
Artikel ini menerangkan skop LVG 10%, had RM500, duti import, SST dan contoh kiraan. Kami juga menjelaskan salah faham biasa dan sebab tiada cara sah untuk mengelak cukai.
Ringkasan pantas
- LVG ialah cukai jualan 10% ke atas barang yang dijual dalam talian dengan harga RM500 ke bawah.
- LVG berkuat kuasa 1 Januari 2024 dan dikenakan oleh penjual atau platform berdaftar di checkout.
- Asas LVG ialah harga barang sahaja, tidak termasuk kos penghantaran atau insurans.
- De minimis CIF RM500 mungkin mengecualikan duti import dan cukai jualan import untuk kurier udara atau pos.
- De minimis tidak terpakai untuk penghantaran laut atau darat.
- Barang melebihi had boleh dikenakan duti import 0% hingga 30% serta SST 10% atas CIF campur duti.
- Tiada cara sah untuk mengelak cukai. Deklarasi palsu boleh dikenakan tindakan undang-undang.
Cukai barang dari Indonesia ke Malaysia: tiga lapisan yang berbeza
Istilah “cukai kastam” sering digunakan untuk semua caj. Dalam praktik, ada tiga perkara yang perlu dipisahkan. Kefahaman ini penting supaya anda tidak menyangka satu bayaran sudah meliputi semuanya.
| Mekanisme | Skop | Siapa mengenakan | Nota |
|---|---|---|---|
| LVG 10% | Jualan dalam talian dengan harga RM500 ke bawah, melalui darat, laut atau udara | Penjual atau platform berdaftar, di checkout | Asas cukai ialah harga barang sahaja |
| De minimis | Barang melalui kurier udara atau pos dengan nilai CIF RM500 ke bawah se-konsainan | Kastam semasa pelepasan import | Mungkin dikecualikan, tertakluk pada syarat |
| Duti import dan SST | Barang melebihi had atau tidak layak untuk pelepasan | Kastam semasa import | Duti 0% hingga 30%, SST 10% atas CIF campur duti |
LVG bukan cukai yang dikutip di sempadan. Ia cukai jualan yang dikenakan pada urus niaga dalam talian oleh penjual atau platform yang berdaftar. De minimis pula berkaitan pelepasan import. Duti dan SST import dikenakan apabila barang masuk melalui kastam.
LVG 10% dan skopnya
LVG ialah cukai jualan 10% ke atas barang yang dijual dalam talian dengan harga jualan RM500 atau kurang. Ia terpakai untuk barang yang dibawa masuk ke Malaysia melalui darat, laut atau udara. Undang-undang berkaitan mula berkuat kuasa pada 1 Januari 2024.
Penjual atau platform yang berdaftar mengenakan LVG pada titik jualan, iaitu semasa checkout. Anda mungkin nampak caj berasingan dalam ringkasan pesanan. Jika penjual atau platform tidak berdaftar, jangan andaikan tiada cukai. Barang masih tertakluk kepada peraturan import yang berkuat kuasa.
Penjual atau platform wajib mendaftar jika jualan LVG melebihi RM500,000 dalam tempoh 12 bulan. Mereka juga perlu melaporkan jualan setiap suku tahun melalui sistem MyLVG. Ini tanggungjawab penjual atau platform, bukan pembeli.
Asas cukai LVG ialah harga jualan barang sahaja. Kos penghantaran dan insurans tidak dimasukkan dalam asas LVG. Contohnya, jika harga barang RM300 dan kos penghantaran RM40, LVG 10% dikira atas RM300, iaitu RM30, bukan atas RM340.
LVG tidak terpakai untuk rokok, tembakau, minuman keras, paip rokok, e-rokok atau vape dan cecair vape. Kategori ini mempunyai peraturan cukai dan import tersendiri. Jika barang anda termasuk dalam kategori ini, semak dengan kastam sebelum membeli.
De minimis RM500: apa yang sebenarnya dilindungi
De minimis ialah pelepasan import untuk barang melalui kurier udara atau pos dengan nilai CIF RM500 atau kurang se-konsainan. Dalam keadaan yang memenuhi syarat, barang itu mungkin dikecualikan daripada duti import dan cukai jualan import.
CIF bermaksud kos barang, insurans dan tambang. Nilai CIF lebih tinggi daripada harga barang kerana ia mengambil kira kos penghantaran dan insurans. Kastam boleh mengambil kira kos penghantaran dan insurans apabila menilai. Simpan invois dan bukti bayaran yang lengkap.
Pelepasan ini tidak terpakai untuk penghantaran laut atau darat. Jika anda memilih laut kerana barang besar, de minimis RM500 bukan perlindungan automatik. Duti dan SST import boleh dikenakan walaupun nilai barang rendah, bergantung pada penilaian dan syarat semasa.
Had RM500 juga dikira se-konsainan, bukan se-item. Memecahkan satu pesanan kepada beberapa bungkusan semata-mata untuk berada bawah ambang boleh dianggap cubaan mengelak cukai. Kami tidak menggalakkan amalan itu dan tidak akan membantu deklarasi yang tidak benar.
Duti import dan SST untuk nilai lebih tinggi
Barang yang melebihi had de minimis atau tidak layak mendapat pelepasan boleh dikenakan duti import biasa. Kadar duti bergantung pada kod HS dan boleh berada dalam julat 0% hingga 30%. Selepas duti dikira, SST 10% dikenakan atas jumlah CIF campur duti.
Contoh di bawah menggunakan nilai CIF RM800 dan kadar duti andaian. Ia bertujuan menunjukkan cara kiraan, bukan kadar sebenar untuk barang tertentu.
| Kadar duti andaian | Duti | SST 10% atas CIF campur duti | Jumlah cukai | Jumlah CIF, duti dan SST |
|---|---|---|---|---|
| 0% | RM0 | RM80 | RM80 | RM880 |
| 10% | RM80 | RM88 | RM168 | RM968 |
| 30% | RM240 | RM104 | RM344 | RM1,144 |
Kiraan untuk kadar 10% ialah begini: duti 10% daripada RM800 ialah RM80. CIF campur duti menjadi RM880. SST 10% daripada RM880 ialah RM88. Jumlah cukai ialah RM168, menjadikan jumlah keseluruhan RM968 sebelum caj penghantaran dan pengendalian.
Angka ini belum termasuk kos kurier, penyimpanan, ejen atau caj lain. Kadar duti sebenar boleh berbeza mengikut kod HS dan penilaian kastam. Jangan gunakan jadual ini sebagai sebut harga. Semak dengan JKDM atau ejen berlesen untuk barang yang anda beli.
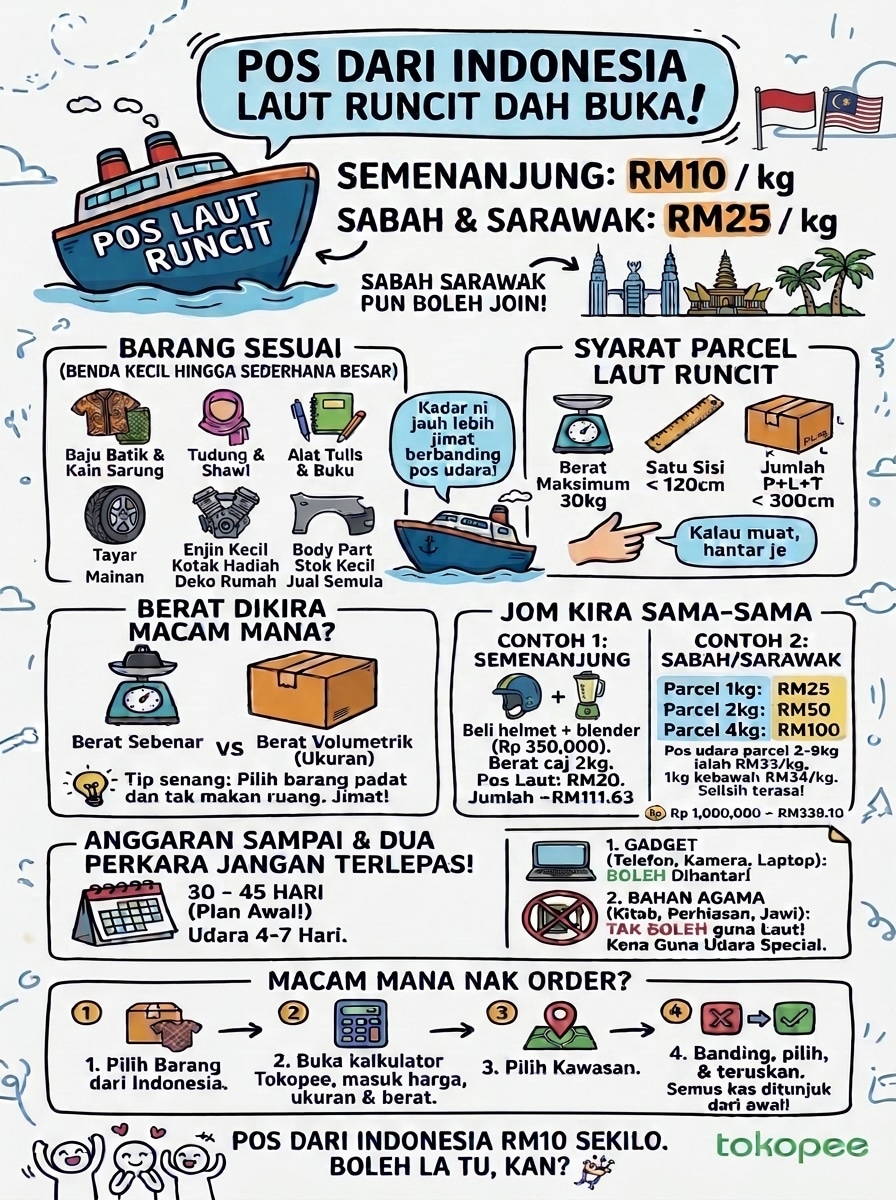
Jika anda ingin menganggarkan kos penghantaran sebelum cukai, gunakan kalkulator kos pos. Kalkulator membantu dengan berat dan isipadu, bukan kadar cukai. Untuk contoh kos penghantaran bagi beberapa berat, lihat contoh kiraan kos pos Indonesia ke Malaysia. Untuk senarai kadar lama, lihat senarai harga pos Indonesia ke Malaysia, tetapi utamakan kalkulator kerana kadar boleh berubah.
Siapa yang mengenakan cukai
Untuk LVG, pihak yang mengenakan cukai ialah penjual atau platform berdaftar. Caj itu muncul di checkout dan menjadi sebahagian daripada jumlah bayaran anda. Simpan resit atau invois yang menunjukkan caj tersebut.
Untuk duti import dan SST, pihak kastam mengenakan cukai semasa pelepasan. Kurier atau pos mungkin meminta bayaran sebelum menyerahkan parcel. Bayaran itu bukan upah TolongBeli. Ia ialah cukai yang perlu dijelaskan kepada pihak berkuasa atau kurier yang mengutipnya bagi pihak kastam.
Kami tidak mempunyai kuasa untuk menetapkan kadar cukai atau memberi pelepasan. Kami juga tidak akan mengisytiharkan nilai barang lebih rendah daripada invois sebenar. Jika anda menerima permintaan dokumen atau bayaran cukai, hubungi kami supaya kami boleh bantu menjelaskan status parcel.
Simpan invois penjual, bukti pembayaran, nombor tracking dan resit cukai. Dokumen ini berguna jika berlaku pertikaian nilai atau jika anda perlu membuat tuntutan kemudian.
Salah faham biasa
- “Bawah RM500 bermaksud bebas cukai.” Tidak tepat. LVG 10% masih boleh dikenakan pada jualan dalam talian. De minimis pula hanya untuk kurier udara atau pos dan tertakluk pada syarat.
- “Tanda sebagai hadiah atau sampel bermaksud bebas cukai.” Tanda sedemikian tidak menghapuskan kewajipan cukai. Deklarasi yang tidak benar boleh melanggar undang-undang.
- “Kurangkan nilai dalam invois.” Ini bukan cara yang sah. Kastam boleh menilai semula barang dan tindakan boleh diambil terhadap pengimport.
- “Pecahkan pesanan kepada beberapa parcel.” Jika tujuannya untuk lari daripada ambang cukai, ia boleh dianggap cubaan mengelak cukai. Pembahagian atas sebab operasi penghantaran adalah berbeza, tetapi tujuannya tidak boleh untuk mengelak cukai.
- “Laut juga layak untuk de minimis.” Tidak. Pelepasan de minimis RM500 terpakai untuk kurier udara atau pos, bukan laut atau darat.
- “LVG sama dengan duti import.” Tidak. LVG ialah cukai jualan di checkout. Duti import dan SST import ialah caj berasingan semasa pelepasan.
- “Barang dari Indonesia automatik bebas duti kerana ASEAN.” Tidak automatik. Form D/ATIGA boleh memberi kadar keutamaan jika syarat asal dipenuhi, tetapi cukai lain dan permit masih boleh terpakai.
Jika anda tidak pasti tentang kategori barang, semak barang larangan dan terhad masuk Malaysia. Sesetengah barang memerlukan permit atau pemeriksaan tambahan sebelum pelepasan.
Semak dengan kastam sebelum membeli
Peraturan cukai boleh berubah dan tafsiran bergantung pada barang. Sebelum membeli barang bernilai tinggi, semak laman rasmi MyLVG dan JKDM. Jika perlu, ajukan pertanyaan bertulis dengan butiran barang, kod HS, nilai CIF dan saluran penghantaran.
Jangan bergantung pada khabar angin di media sosial atau janji penjual bahawa “kastam akan lepas”. Tiada sesiapa boleh menjamin pelepasan kastam. Yang boleh anda lakukan ialah deklarasi tepat, dokumen lengkap dan bajet untuk cukai yang mungkin dikenakan.
Jika anda mahu kami semak anggaran penghantaran untuk pesanan anda, hantar butiran barang melalui WhatsApp. Kami boleh bantu dari segi kos pos dan dokumen asas, tetapi keputusan cukai dan pelepasan tetap tertakluk kepada pihak berkuasa.
Soalan Lazim
Adakah semua barang bawah RM500 bebas cukai?
Tidak. LVG 10% boleh dikenakan pada jualan dalam talian bernilai RM500 ke bawah. De minimis ialah pelepasan import berasingan untuk kurier udara atau pos dan tidak automatik.
Apa itu LVG?
LVG ialah cukai jualan 10% ke atas barang yang dijual dalam talian dengan harga RM500 ke bawah. Ia dikenakan oleh penjual atau platform berdaftar di checkout.
Adakah de minimis terpakai untuk penghantaran laut?
Tidak. Pelepasan de minimis RM500 terpakai untuk kurier udara atau pos, bukan penghantaran laut atau darat.
Bagaimana duti import dikira?
Duti dikira atas nilai CIF mengikut kod HS. SST 10% kemudian dikenakan atas CIF campur duti. Kadar sebenar bergantung pada barang dan penilaian kastam.
Siapa yang membayar LVG?
LVG dikenakan oleh penjual atau platform berdaftar pada titik jualan. Pembeli melihat caj itu dalam ringkasan checkout jika ia dikenakan.
Bolehkah saya minta nilai invois dikurangkan?
Tidak. Kami tidak mengisytiharkan nilai palsu. Perbuatan itu boleh melanggar undang-undang kastam dan mendedahkan anda kepada tindakan pihak berkuasa.
Kesimpulan
Cukai barang dari Indonesia ke Malaysia tidak boleh diringkaskan kepada satu angka. LVG 10% terpakai untuk jualan dalam talian RM500 ke bawah melalui penjual atau platform berdaftar. De minimis CIF RM500 mungkin memberi pelepasan untuk kurier udara atau pos. Barang melebihi had boleh dikenakan duti import dan SST.
Fahami perbezaan ini sebelum membuat pesanan. Deklarasi tepat, simpan dokumen dan bajet untuk cukai yang mungkin dikenakan. Tiada cara sah untuk mengelak cukai, dan tiada siapa boleh menjamin pelepasan kastam. Semak MyLVG dan JKDM untuk maklumat terkini.
Untuk bantuan kos penghantaran, hubungi kami di WhatsApp atau gunakan kalkulator kos pos. Lihat juga panduan masa penghantaran, cara tracking barang dan berat volumetrik. Lawati TolongBeli untuk maklumat servis penuh.